E-mail: info@gem-cablesolution.com
 Address: خیابان یوفنگ شماره 8، منطقه فناوری پیشرفته، دانگتای، جیانگ سو، چین | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体


صنعت جهانی سیم و کابل: اندازه و مقیاس
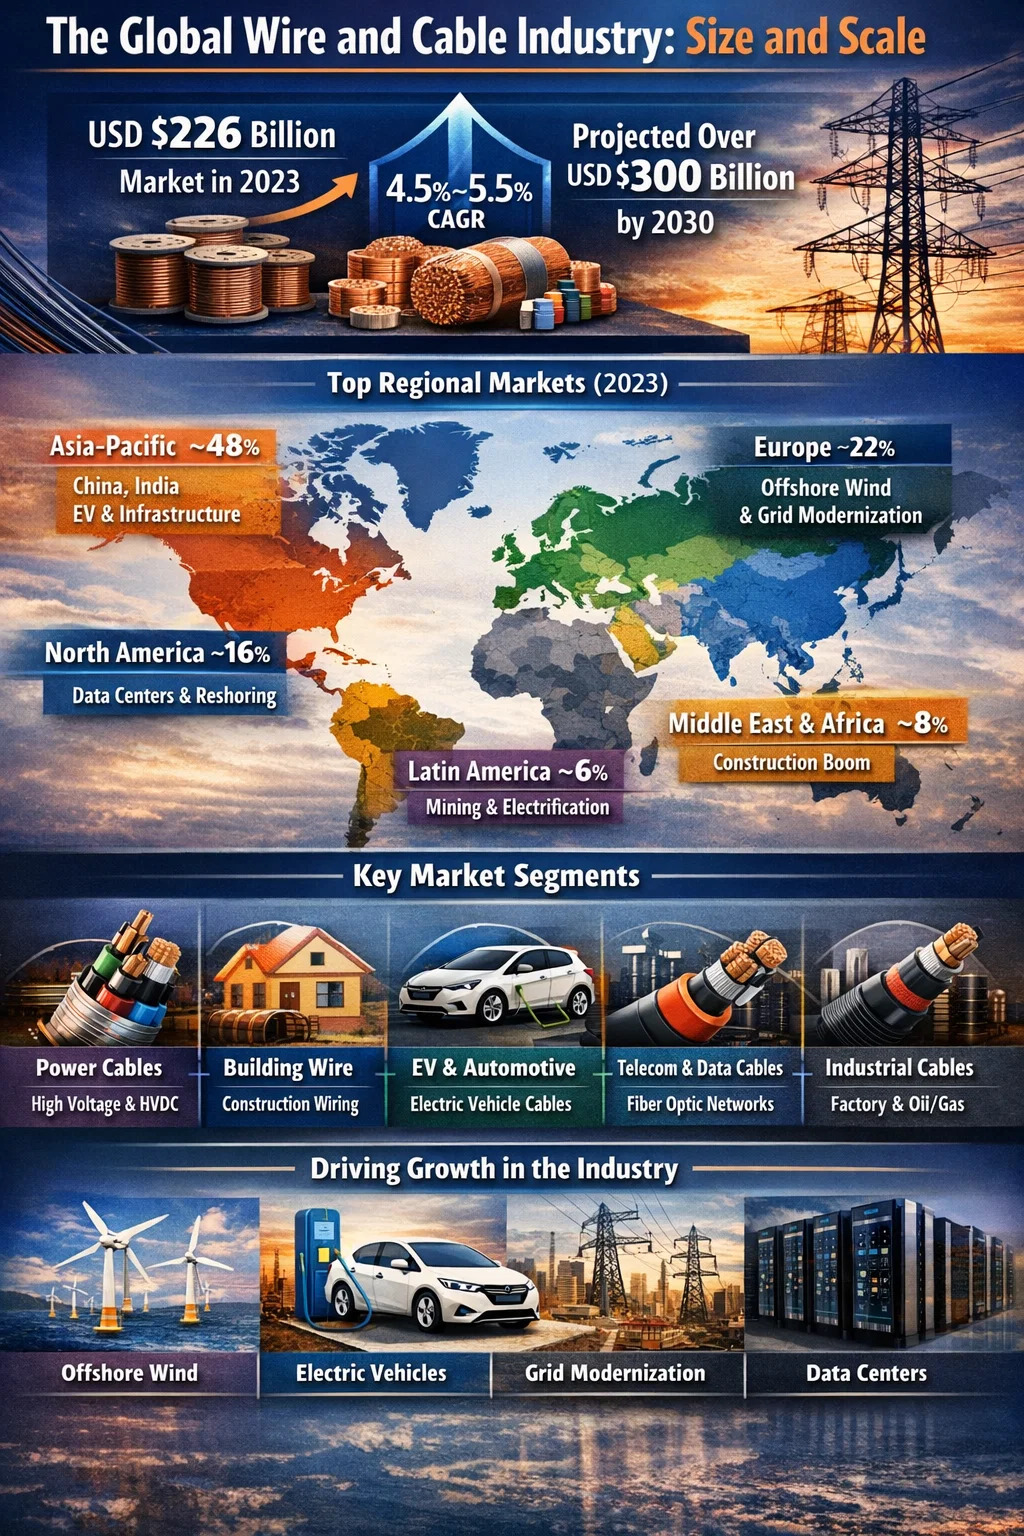
صنعت سیم و کابل یکی از بزرگترین بخش های تولیدی در جهان است. بازار جهانی سیم و کابل در سال 2023 تقریباً 226 میلیارد دلار ارزش داشت و تحلیلگران پیش بینی می کنند که تا سال 2030 از 300 میلیارد دلار فراتر خواهد رفت و با نرخ رشد مرکب سالانه (CAGR) در حدود 4.5٪ تا 5.5٪ بسته به بخش رشد خواهد کرد. این مقیاس باعث می شود صنعت از نظر درآمد قابل مقایسه با بخش تجهیزات نیمه هادی جهانی و به طور قابل توجهی بزرگتر از سایر صنایع تولیدی شناخته شده باشد.
به بیان فیزیکی، این صنعت سالانه صدها میلیون کیلومتر سیم و کابل تولید می کند. یک خط اکسترودر سیم و کابل در مقیاس بزرگ که با سرعت 1000 متر در دقیقه بر روی یک محصول گیج کوچک اجرا می شود می تواند بیش از 500000 کیلومتر سیم عایق را در یک سال تولید کند. حجم بسیار زیاد مواد پردازش شده - ترکیبات مس، آلومینیوم، PVC، XLPE، PE، LSZH - خیره کننده است. مصرف مس به تنهایی توسط صنعت سیم و کابل نشان دهنده تقریبا است 60 تا 65 درصد از کل تقاضای جهانی مس تصفیه شده که در سال 2023 حدود 15 میلیون متریک تن از مجموع حدود 25 میلیون متریک تن جهانی بود.
تجزیه منطقه ای: کدام بازارها تسلط دارند
صنعت سیم و کابل به طور مساوی در سطح جهانی توزیع نشده است. تولید و مصرف به شدت در تعداد کمی از مناطق متمرکز شده است و آسیا و اقیانوسیه با اختلاف زیادی پیشتاز است.
| منطقه | سهم بازار تخمینی (2023) | محرک کلیدی رشد | CAGR پیش بینی شده (2024–2030) |
|---|---|---|---|
| آسیا و اقیانوسیه | ~48٪ | زیرساخت چین، شهرنشینی هند، تولید خودروهای الکتریکی | 5.5٪ - 6.5٪ |
| اروپا | ~ 22٪ | باد فراساحلی، نوسازی شبکه، پذیرش EV | 4.0٪ - 5.0٪ |
| آمریکای شمالی | ~ 16٪ | سرمایه گذاری گرید، مراکز داده، بازسازی مجدد تولید | 4.0٪ - 4.8٪ |
| خاورمیانه و آفریقا | ~8٪ | رونق ساخت و ساز، گسترش زیرساخت های برق | 5.0٪ - 6.0٪ |
| آمریکای لاتین | ~ 6٪ | پروژه های برق رسانی، کابل های صنعت معدن | 3.5٪ - 4.5٪ |
چین به تنهایی تقریباً مسئول این امر است 35 درصد از تولید جهانی سیم و کابل ، با برنامه گسترده توسعه شبکه برق، ساخت و ساز املاک و زیرساخت ها، و موقعیت آن به عنوان بزرگترین بازار خودروهای برقی در جهان هدایت می شود. تولیدکنندگان سیم و کابل چینی - به رهبری شرکت هایی مانند Hengtong Group، Zhongtian Technology، و Baosheng Science and Technology - به سرعت توسعه یافته اند و اکنون در سطح جهانی از جمله برای پروژه های کابل زیردریایی در آسیای جنوب شرقی و آفریقا رقابت می کنند.
در اروپا، بازار با محصولات با مشخصات بالا برای باد دریایی، انتقال جریان مستقیم ولتاژ بالا (HVDC) و کابلهای ساختمانی ایمن در برابر حریق تحت مقررات محصولات ساختمانی اتحادیه اروپا تعریف میشود. سازندگان کابل اروپایی مانند Prysmian (ایتالیا)، Nexans (فرانسه) و NKT (دانمارک/آلمان) سرمایه گذاری زیادی در ظرفیت کابل های زیردریایی انجام داده اند و خطوط اکسترودر سیم و کابل را اجرا می کنند که قادر به تولید کابل با ولتاژ تا 525 کیلو ولت HVDC هستند.
تقسیم بندی بخش به بخش بازار سیم و کابل
صنعت سیم و کابل یک بازار همگن واحد نیست. این بخش به چندین بخش مجزا تقسیم می شود که هر کدام پویایی، الزامات فناوری و نرخ رشد خاص خود را دارند. درک این بخش ها برای هر کسی که ارزیابی می کند که تقاضا برای تجهیزات اکسترودر سیم و کابل به کجا می رود ضروری است.
کابل برق (انتقال و توزیع)
این بزرگترین بخش منفرد است که تقریباً به آن اختصاص دارد 35 تا 40 درصد کل بازار سیم و کابل بر حسب ارزش . کابل های برق از طریق شبکه های انتقال (با ولتاژ 66 تا 500 کیلوولت و بالاتر) و شبکه های توزیع (معمولاً 1 کیلو ولت تا 33 کیلو ولت) برق را از منابع تولید به مصرف کنندگان نهایی منتقل می کنند. تلاش جهانی برای جایگزینی خطوط هوایی فرسوده با کابلهای زیرزمینی، اتصال نیروگاههای بادی فراساحلی و گسترش ارتباطات HVDC بین کشورها، تقاضای زیادی را حفظ کرده است. تعداد سفارشات معوقه پریسمیان برای کابلهای فشار قوی و زیردریایی در سالهای اخیر از 15 میلیارد یورو فراتر رفت که نشان میدهد تقاضا نسبت به ظرفیت تولید نصبشده چقدر جلوتر است.
سیم و سیم کشی ساختمان
سیم ساختمان - هادی های عایق PVC یا XLPE که در ساخت و سازهای مسکونی و تجاری استفاده می شود - بیشترین حجم را از نظر طول کل کابل تولید شده دارد. این بخش به شدت با فعالیت ساخت و ساز مرتبط است. در ایالات متحده، بازار سیم ساختمان به تنهایی بیش از 10 میلیارد دلار در سال است. محصولاتی مانند THHN/THWN (در دمای 90 درجه سانتیگراد در مکان های مرطوب)، NM-B (Romex) و کابل زره دار (کابل MC) روی خطوط اکسترودر سیم تک پیچ و کابل با سرعت بالا تولید می شوند که می توانند با سرعت بالای 500 متر در دقیقه کار کنند.
سیم خودرو و EV
بخش سیم خودرو سریعتر از هر بخش دیگری در حال رشد است. سیم سنتی خودرو - هادیهای مسی عایقشده با PVC یا XLPE با دیواره نازک همراه با دستههای سیمکشی - با کابلهای ولتاژ بالا برای وسایل نقلیه الکتریکی باتریدار تقویت میشود. این کابل های HV در 400 ولت تا 800 ولت DC کار می کنند، به سیستم های محافظ و عایق تخصصی نیاز دارند و باید استانداردهای عملکرد حرارتی و مکانیکی را برآورده کنند. ارزش بازار جهانی دسته سیم خودرو در سال 2023 بیش از 50 میلیارد دلار بود و بخش قابل توجهی از این رشد مستقیماً به افزایش محتوای سیم به ازای هر وسیله نقلیه برمیگردد.
کابل های مخابراتی و دیتا
این بخش شامل کابل های فیبر نوری، کابل کشی ساخت یافته (Cat 6، Cat 6A، Cat 8 برای مراکز داده)، کابل های کواکسیال و کابل های LAN است. گسترش جهانی کابل فیبر نوری به شدت در حال افزایش است ، توسط برنامه های FTTH (فیبر به خانه) در آسیا و اروپا و با ساخت مرکز داده های بزرگ در سراسر جهان هدایت می شود. برنامه سهام، دسترسی و استقرار پهنای باند ایالات متحده (BEAD) به تنهایی 42.5 میلیارد دلار را برای گسترش پهنای باند اختصاص داده است که بخش قابل توجهی از آن بودجه استقرار کابل فیبر را تامین می کند. خطوط اکسترودر سیم و کابل برای پوشش ثانویه فیبر نوری و تولید لوله بافر باید به تلورانسهای ابعادی بسیار محکم - معمولاً 0.005± میلیمتر - در سرعتهای خط تا 300 متر در دقیقه دست یابند.
کابل های صنعتی و ابزار دقیق
کابلهای صنعتی برای کارخانهها، سکوهای نفت و گاز، عملیات معدنی و کارخانههای فرآیند، بخش بسیار تخصصی و با ارزشی را نشان میدهند. این کابل ها شامل کابل های سینی، کابل های ابزار دقیق، کابل های گسترش ترموکوپل، کابل های درایو فرکانس متغیر (VFD) و کابل های ضد انفجار برای مکان های خطرناک است. حاشیه ها در این بخش به طور قابل توجهی بیشتر از سیم های ساختمانی کالایی است، و پیکربندی های سیم و کابل اکسترودر که در اینجا استفاده می شود، اغلب دارای چندین ضربدر برای اعمال سپرها، پرکننده ها و ژاکت های بیرونی در چندین پاس است.
چه چیزی باعث رشد در صنعت سیم و کابل می شود
مسیر رشد صنعت در دهه آینده توسط نیروهای ساختاری متعددی شکل میگیرد که اساساً با تقاضای معمولی که در گذشته مبتنی بر چرخه ساختوساز است متفاوت است.
انتقال انرژی و باد فراساحلی
تغییر از سوختهای فسیلی به انرژیهای تجدیدپذیر شاید قدرتمندترین محرک در صنعت سیم و کابل امروزی باشد. باد دریایی به تنهایی به مقادیر زیادی کابل نیاز دارد. یک مزرعه بادی دریایی معمولی 1 گیگاواتی به حدود 600 تا 800 کیلومتر کابل بین آرایه ای (33 کیلوولت) و 100 تا 200 کیلومتر کابل صادراتی (132 کیلوولت تا 400 کیلوولت) نیاز دارد. اروپا در حال حاضر بیش از 30 گیگاوات ظرفیت بادی دریایی نصب کرده است و اهداف آن تا سال 2050 به بیش از 300 گیگاوات برسد.
نفوذ خودروهای الکتریکی
استفاده از EV در حال تغییر شکل بخش سیم خودرو است. فراتر از خود خودرو، زیرساخت شارژ نیاز به سرمایه گذاری قابل توجهی در کابل دارد. یک ایستگاه شارژ سریع DC با توان خروجی 150 کیلووات تا 350 کیلووات به کابلهای ضخیم، انعطافپذیر و خنکشونده با مایع نیاز دارد که تنها پنج سال پیش به عنوان محصولات ویژه عجیب و غریب در نظر گرفته میشدند. از آنجایی که فروش جهانی خودروهای برقی به ده ها میلیون دستگاه در سال نزدیک می شود، تقاضا برای سیم و کابل با کارایی بالا - و ظرفیت اکستروژن برای تولید آن - سالانه با نرخ های دو رقمی در این جایگاه افزایش می یابد.
نوسازی شبکه جهانی
بسیاری از زیرساختهای انتقال الکتریکی جهان در دهههای 1960 و 1970 ساخته شدهاند و در حال حاضر به عمر طراحی خود یا فراتر از آن رسیدهاند. آژانس بین المللی انرژی (IEA) تخمین می زند سرمایه گذاری جهانی در شبکه باید تا سال 2030 به 600 میلیارد دلار در سال برسد برای حمایت از انتقال انرژی - بیش از دو برابر سطح سرمایه گذاری سالانه جاری. بخش قابل توجهی از این سرمایه گذاری در کابل است: کابل های توزیع زیرزمینی جایگزین خطوط هوایی، راهروهای انتقال جدید و اتصالات بین مرزی.
مراکز داده و زیرساخت دیجیتال
مراکز داده فرامقیاس که برای پشتیبانی از بار کاری هوش مصنوعی و محاسبات ابری ساخته می شوند، مقادیر فوق العاده ای از کابل های برق و سیگنال مصرف می کنند. یک مرکز داده بزرگ می تواند به میلیون ها متر کابل کشی ساختاریافته، هزاران متر کابل برق ولتاژ متوسط برای منبع ورودی و طول قابل توجهی کابل فیبر نوری برای اتصال داخلی و خارجی نیاز داشته باشد. با بیش از 300 مرکز داده در حال ساخت در سطح جهانی، این بخش به تنهایی حجم قابل توجهی را به تقاضای سیم و کابل اضافه می کند.
شهرنشینی در بازارهای نوظهور
در هند، آسیای جنوب شرقی، آفریقا و خاورمیانه، شهرنشینی سریع باعث ایجاد تقاضای پایه پایدار برای سیم ساختمان، کابل های توزیع و کابل های مخابراتی شده است. بازار سیم و کابل هند به تنهایی در سال 2023 تقریباً 15 میلیارد دلار ارزش داشت و انتظار میرود تا سال 2030 با بیش از 10 درصد CAGR رشد کند، که تحت تأثیر برنامههای بلندپروازانه برقرسانی دولت، طرحهای شهر هوشمند و توسعه بخش تولید قرار دارد. این امر موجی از سرمایه گذاری در تجهیزات اکسترودر سیم و کابل را توسط تولیدکنندگان هندی به راه انداخته است که به دنبال افزایش ظرفیت و ارتقاء از ماشین های قدیمی به تجهیزات مدرن با سرعت بالاتر و دقیق تر هستند.
را اکسترودر سیم و کابل بازار در صنعت گسترده تر
بازار اکسترودر سیم و کابل - ماشین آلات مورد استفاده برای اعمال عایق و پوشش روی هادی ها - زیرمجموعه قابل توجهی از بازار تجهیزات سیم و کابل گسترده تر است. بازار جهانی ماشین آلات سیم و کابل (شامل نه تنها اکسترودرها، بلکه ماشین های رشته، خطوط زره پوش، تجهیزات تست و بادگیرهای درام) تقریباً ارزش گذاری شد. سالانه 4 تا 5 میلیارد دلار . از این میان، تجهیزات اکستروژن بزرگترین دسته تجهیزات تک را نشان می دهد.
تقاضا برای سیستم های اکسترودر سیم و کابل از نزدیک روند هزینه های سرمایه ای در صنعت تولید کابل را دنبال می کند. هنگامی که تقاضای کابل افزایش می یابد - همانطور که از سال 2021 به دلیل محرک های سرمایه گذاری بادی فراساحلی، برق الکتریکی و شبکه - تولیدکنندگان کابل با سفارش خطوط اکستروژن جدید پاسخ می دهند. زمان سرب برای خطوط اکسترودر سیم و کابل پیشرفته از تولیدکنندگان اروپایی مانند Maillefer (Nextrom)، Troester و Rosendahl در برخی موارد به دلیل دریافت سفارش قوی به 18 تا 24 ماه افزایش یافته است.
سازندگان کلید اکسترودر سیم و کابل و مناطق تمرکز آنها
- Maillefer (Nextrom، فنلاند/سوئیس): متخصص در خطوط اکستروژن کابل های ولتاژ بالا، تجهیزات تولید فیبر نوری و سیستم های اتصال عرضی. فناوری لوله CV آنها برای عایق XLPE به طور گسترده ای به عنوان پیشرو در صنعت در نظر گرفته می شود.
- تروستر (آلمان): شناخته شده برای سرهای تک اکستروژن با دقت بالا و سه گانه برای کابل های ولتاژ متوسط و بالا، و همچنین خطوط ولکانیزه کابل لاستیکی برای کاربردهای معدنی و صنعتی.
- روزندال نکسترم (اتریش): خطوط کامل اکستروژن سیم و کابل از جمله سیستم های پرداخت، اکسترودر، خنک کننده، اندازه گیری و برداشت را با کنترل فرآیند دیجیتال ارائه می دهد. از نظر عایق سیم مسی و پوشش ثانویه فیبر نوری قوی است.
- دیویس استاندارد (ایالات متحده آمریکا): یک تامین کننده پیشرو در آمریکای شمالی سیستم های اکسترودر سیم و کابل برای کاربردهای سیم ساختمان، سیم اتصال و کابل کواکسیال، با پایگاه نصب شده قوی در میان تولیدکنندگان کابل ایالات متحده و آمریکای لاتین.
- تولید کنندگان چینی (Dalian Rubber & Plastics Machinery، Zhoushan Jwell): رقابت شدید بر روی قیمت در بخش میانی، تامین ماشینهای اکسترودر سیم و کابل برای تولیدکنندگانی در آسیا، خاورمیانه و آفریقا که به عملکرد قابل اعتماد با هزینه سرمایه کمتر نسبت به جایگزینهای اروپایی نیاز دارند.
انتخاب تامین کننده اکسترودر سیم و کابل اغلب نشان دهنده نوع محصول و سطح کیفی مورد نظر سازنده کابل است. تولیدکنندگان سیمهای ساختمانی ممکن است برای به حداقل رساندن هزینههای سرمایهای، اکسترودرهای ساخت چین را انتخاب کنند، در حالی که تولیدکنندگان کابلهای زیردریایی، کابلهای ولتاژ بالا خودرو، یا سیمهای هوافضا همواره در تجهیزات اروپایی یا ژاپنی سرمایهگذاری میکنند تا به ثبات فرآیند و قابلیت ردیابی اسناد مورد نیاز مشتریان خود دست یابند.
تامین مواد اولیه: ترکیبات مس، آلومینیوم و پلیمر
صنعت سیم و کابل عمیقاً به عرضه و قیمت گذاری مواد اولیه کلیدی وابسته است. هزینه هادی مس و آلومینیوم معمولاً به حساب می آید 50٪ تا 70٪ از کل هزینه یک کابل تمام شده ، به این معنی که نوسانات قیمت مواد خام تأثیر زیادی بر درآمد و حاشیه صنعت دارد.
وابستگی مس و نوسان قیمت
مس به دلیل رسانایی برتر آن (حدود 58 MS/m در مقابل 37 MS/m آلومینیوم) برای اکثر کاربردهای سیم و کابل، ماده رسانای ترجیحی است. با این حال، قیمت مس بسیار نوسان است و از حدود 6000 دلار در هر متریک تن در سال 2020 تا بیش از 10000 دلار در هر متریک تن در دوره های اوج تقاضا متغیر است. این نوسانات به قیمت کابل منتقل می شود و ارقام درآمد صنعت را نسبت به چرخه های کالا حساس می کند به گونه ای که مقایسه های ساده سال به سال را مخدوش می کند. بسیاری از تولیدکنندگان بزرگ کابل، از طریق قراردادهای آتی، قرار گرفتن در معرض مس را پوشش می دهند و قراردادهایی را با مشتریان حفظ می کنند که شامل بندهای تعدیل قیمت مس است.
تامین ترکیب پلیمری
مواد عایق و پوششی که از طریق سیستم های اکسترودر سیم و کابل پردازش می شوند - ترکیبات PVC، ترکیبات XLPE، PE، LSZH - توسط یک شبکه جهانی از ترکیب کننده های تخصصی عرضه می شوند. تامین کنندگان عمده شامل Borealis، Dow Chemical، Hanwha Solutions و Sinopec هستند. اختلالات زنجیره تامین، همانطور که در طول سالهای 2020-2022 تجربه شد، میتواند باعث تاخیرهای قابل توجه تولید و افزایش هزینه برای تولیدکنندگان کابل شود. تقاضای فزاینده برای ترکیبات LSZH که ناشی از تشدید مقررات ایمنی آتش سوزی در سرتاسر جهان است، کامپوترها را وادار به سرمایه گذاری در ظرفیت های جدید برای حفظ سرعت کرده است.
آلومینیوم به عنوان جایگزین مس
در بخش هایی که وزن و هزینه حیاتی است - خطوط انتقال هوایی، کابل های توزیع با سطح مقطع بزرگ، و سیم ساختمان در برخی بازارها - هادی های آلومینیومی به جای مس مشخص می شوند. آلومینیوم تقریباً یک سوم هزینه و یک سوم وزن مس در واحد طول است (البته با رسانایی کمتر در واحد سطح مقطع). پیکربندیهای اکسترودر سیم و کابل و سر قالب مورد استفاده برای هادیهای آلومینیومی در مقایسه با مس نیاز به تنظیمات دارند، زیرا سطح نرمتر آلومینیومی بیشتر مستعد خراش است و برای دستیابی به چسبندگی خوب عایق به دماهای پیش گرمایش متقاطع متفاوتی نیاز دارد.
محدودیت های ظرفیت و چرخه سرمایه گذاری در تولید کابل
یکی از مهمترین پویاییهایی که در حال حاضر صنعت سیم و کابل را شکل میدهد این است که تقاضا در بخشهای رشد کلیدی - بهویژه کابلهای باد دریایی، کابلهای HVDC و کابلهای ولتاژ بالا EV - از ظرفیت تولید پیشی گرفته است. این یک عدم تعادل کوتاه مدت نیست. ساخت یک کارخانه کابل فشار قوی جدید یا توسعه قابل توجه کارخانه موجود از تصمیم سرمایه گذاری تا تولید کامل سه تا پنج سال طول می کشد و راه اندازی یک خط اکسترودر سیم و کابل جدید برای محصولات ولتاژ بالا خود یک فرآیند 12 تا 24 ماهه است.
Prysmian، Nexans، NKT، و LS Cable همگی برنامه های بزرگی را برای افزایش ظرفیت اعلام کرده اند. پریسمیان در حال سرمایه گذاری بیش از 1 میلیارد یورو در تاسیسات جدید و توسعه یافته تا سال 2027 به ویژه برای کابل های فشار قوی و زیردریایی است. NKT در حال ساخت یک کارخانه جدید در آلمان با هدف قرار دادن کابل های باد دریایی است. این سرمایهگذاریها نه تنها شامل ساختمانها و زیرساختها میشود، بلکه شامل خطوط اکسترودر سیم و کابل نیز میشود که قادر به اکستروژن سهگانه سیستمهای XLPE در ولتاژ تا 525 کیلو ولت هستند.
تعداد سفارشات برای کابل های فشار قوی در تولید کنندگان برتر در برخی موارد به چهار تا شش سال رسیده است. ، به این معنی که کابل های سفارش داده شده امروز ممکن است تا سال 2028 تا 2030 تحویل داده نشوند. این وضعیت بی سابقه هم مقیاس سرمایه گذاری در انتقال انرژی و هم دشواری ساختاری افزایش سریع یک فرآیند تولید با سرمایه بر و فنی را منعکس می کند.
اشتغال و تاثیر اقتصادی صنعت سیم و کابل
صنعت سیم و کابل صدها هزار نفر را در سراسر جهان در زمینه های تولید، مهندسی، فروش، نصب و پشتیبانی استخدام می کند. تنها در ایالات متحده، بخش تولید سیم و کابل تقریباً کار می کند 70000 تا 80000 نفر به طور مستقیم ، با تعداد زیادی از افراد دیگر در سیم کشی مرتبط، میله مسی و عملیات تولید ترکیبات به کار گرفته شده است. در اروپا، کارفرمایان اصلی عبارتند از Prysmian و Nexans که هر کدام بیش از 25000 نفر را در سراسر جهان استخدام می کنند.
اثر چند برابری اقتصادی قابل توجه است. خط اکسترودر سیم و کابل در تولید به اپراتورها، مهندسان فرآیند، تکنسین های با کیفیت، تعمیرکاران برق و مکانیک، کارکنان تدارکات و تیم های فروش و خدمات مشتری نیاز دارد. یک کارخانه کابل با اندازه متوسط با 10 تا 15 خط اکستروژن ممکن است به طور مستقیم بین 200 تا 500 نفر را استخدام کند، با اشتغال غیرمستقیم اضافی در زنجیره های تامین محلی برای میله های مسی، ترکیبات پلیمری، زره سیم فولادی، درام کابل و مواد بسته بندی.
بازسازی مجدد تولید سیم و کابل - به ویژه در ایالات متحده و اروپا - در حال تبدیل شدن به یک اولویت سیاست است زیرا دولت ها تشخیص می دهند که ظرفیت تولید کابل داخلی برای انتقال انرژی و امنیت شبکه ملی اهمیت استراتژیک دارد. چندین تولید کننده کابل در ایالات متحده سرمایه گذاری یا توسعه کارخانه های جدید را به صراحت با استناد به نیاز به تامین انرژی تجدیدپذیر داخلی و پروژه های نوسازی شبکه با کابل های تولید داخلی اعلام کرده اند که وابستگی به واردات را کاهش می دهد.
روندهای فناوری تغییر شکل سیم و کابل تولید
فراتر از رشد خام در حجم، صنعت سیم و کابل توسط تغییرات تکنولوژیکی شکل میگیرد که بر تولید محصولات، نحوه تولید و تجهیزات مورد نیاز برای ساخت آنها تأثیر میگذارد.
دیجیتالی کردن خطوط اکستروژن
سیستم های اکسترودر سیم و کابل مدرن به طور فزاینده ای با پلت فرم های کنترل فرآیند دیجیتال ادغام می شوند. اتصال داده OPC-UA، اندازهگیری اشعه ایکس و لیزر درون خطی با بازخورد حلقه بسته، و یکپارچهسازی MES به سازندگان اجازه میدهد تا هر متر کابل تولید شده را با قابلیت ردیابی کامل فرآیند ردیابی کنند. این فقط یک مزیت مدیریت کیفیت نیست، بلکه در حال تبدیل شدن به یک نیاز تجاری است، به ویژه برای کابلهایی که برای کاربردهای باد دریایی یا هستهای در نظر گرفته میشوند، جایی که تنظیمکنندهها به سوابق فرآیند مستند برای طول عمر نصب نیاز دارند.
مواد عایق جدید و الزامات ولتاژ بالاتر
فشار به ولتاژهای انتقال بالاتر (برای کاهش تلفات مقاومتی در فواصل طولانی) و توسعه فناوری HVDC باعث افزایش تقاضا برای مواد عایق جدید و فرآیندهای اکستروژن دقیق تر می شود. DC-XLPE - پلی اتیلن که به طور خاص برای کاربردهای HVDC فرموله شده است - به شرایط پردازش فوق العاده تمیز و کنترل ضخامت دیواره بسیار دقیق نیاز دارد زیرا میدان های الکتریکی DC با نقص های عایق متفاوت از میدان های AC تعامل دارند. سیستم های اکسترودر سیم و کابل مورد استفاده برای تولید کابل HVDC باید استانداردهای پاکیزگی را از برخی جهات نزدیک به استانداردهای تولید نیمه هادی حفظ کنند.
بازیافت و فشارهای اقتصاد دایره ای
فشار نظارتی پیرامون مواد کابلی بدون هالوژن و قابل بازیافت در سطح جهانی در حال افزایش است. مقررات طراحی زیست محیطی اتحادیه اروپا و چارچوب های مسئولیت توسعه یافته تولید کننده شروع به تأثیرگذاری بر طراحی کابل و انتخاب مواد کرده است. این امر باعث ایجاد تقاضا برای فرمولهای ترکیبی جدید میشود که میتوانند بر روی تجهیزات اکسترودر سیم و کابل موجود پردازش شوند، در حالی که استانداردهای عملکرد و الزامات بازیافت پایان عمر را برآورده میکنند - ترکیبی از نظر فنی چالش برانگیز که سرمایهگذاری قابلتوجهی در تحقیق و توسعه در سراسر زنجیره تامین را هدایت میکند.
 مرتبط محصولات